
Foto: www.scjn.gob.mx
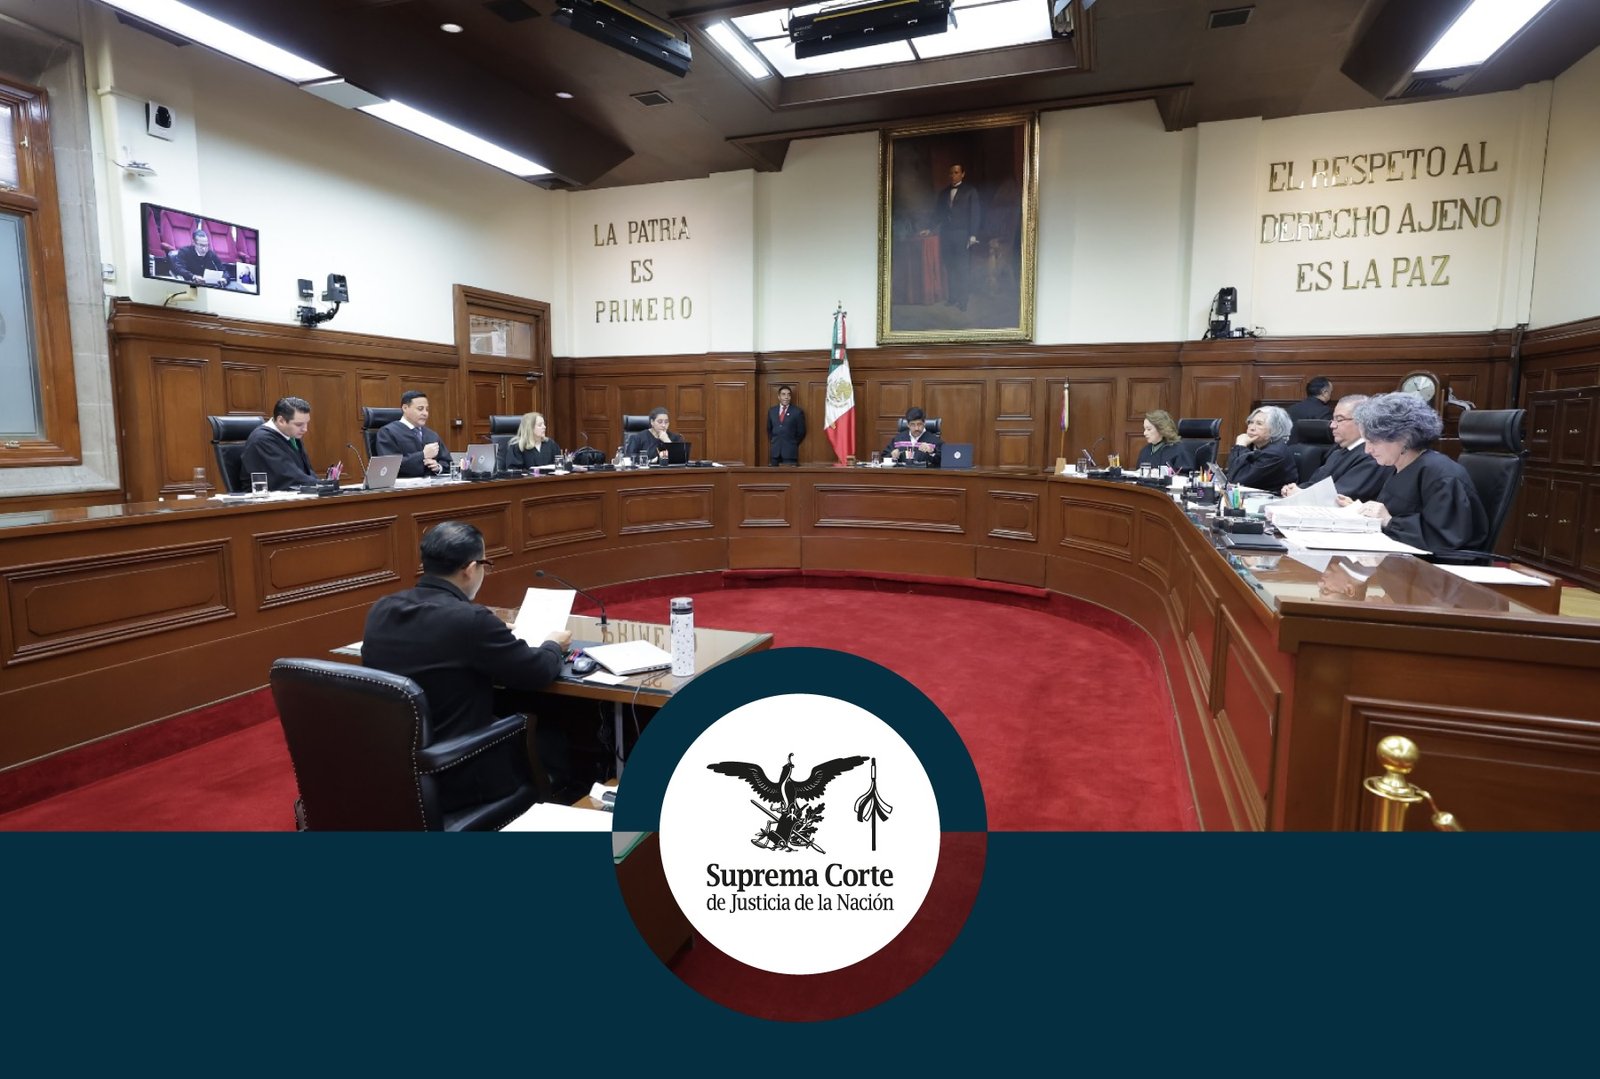
La Suprema Corte de Justicia de la Nación (SCJN) emitió una serie de resoluciones dirigidas a salvaguardar los derechos de las mujeres, proteger el interés superior de la niñez y garantizar certeza jurídica en los juicios relacionados con delitos fiscales y de contrabando.
En materia civil, el Pleno de la SCJN fijó como criterio obligatorio que, en los matrimonios bajo el régimen de separación de bienes, la cuantificación de la compensación económica por divorcio debe incluir la proporción pagada durante la vida conyugal de un bien adquirido a crédito antes de la unión.
El Alto Tribunal detalló que esta medida busca resarcir el desequilibrio patrimonial de quien se dedica a las labores de cuidado y al hogar, permitiendo que la otra parte desarrolle su vida profesional y patrimonio. La resolución aclaró que este cálculo no altera la titularidad individual de la propiedad ni convierte el bien en un patrimonio común.
En un caso penal sobre violencia sexual e infancia, el Máximo Tribunal ratificó la condena contra una mujer sentenciada por delitos de pornografía infantil en agravio de sus hijas, señalando que juzgar con perspectiva de género e interculturalidad exige revisar las pruebas del caso sin que la autoadscripción indígena o el género justifiquen violaciones a los derechos humanos.
Las ministras y ministros enfatizaron que las costumbres comunitarias no pueden sobreponerse a los derechos de niñas y niños, quienes se encontraban en una condición de especial vulnerabilidad dentro del entorno familiar, confirmando así la responsabilidad penal de la acusada.
Por último, la Corte confirmó la admisión de los juicios de amparo promovidos por el Servicio de Administración Tributaria (SAT) en contra de resoluciones que decretaron la no vinculación a proceso de diversas personas acusadas del delito de contrabando.
El Pleno determinó que las demandas de la autoridad fiscal deben continuar su trámite en los tribunales correspondientes para estudiar el fondo del asunto, desestimando los recursos presentados por los imputados respecto a la competencia entre el SAT y la Agencia Nacional de Aduanas de México (ANAM).