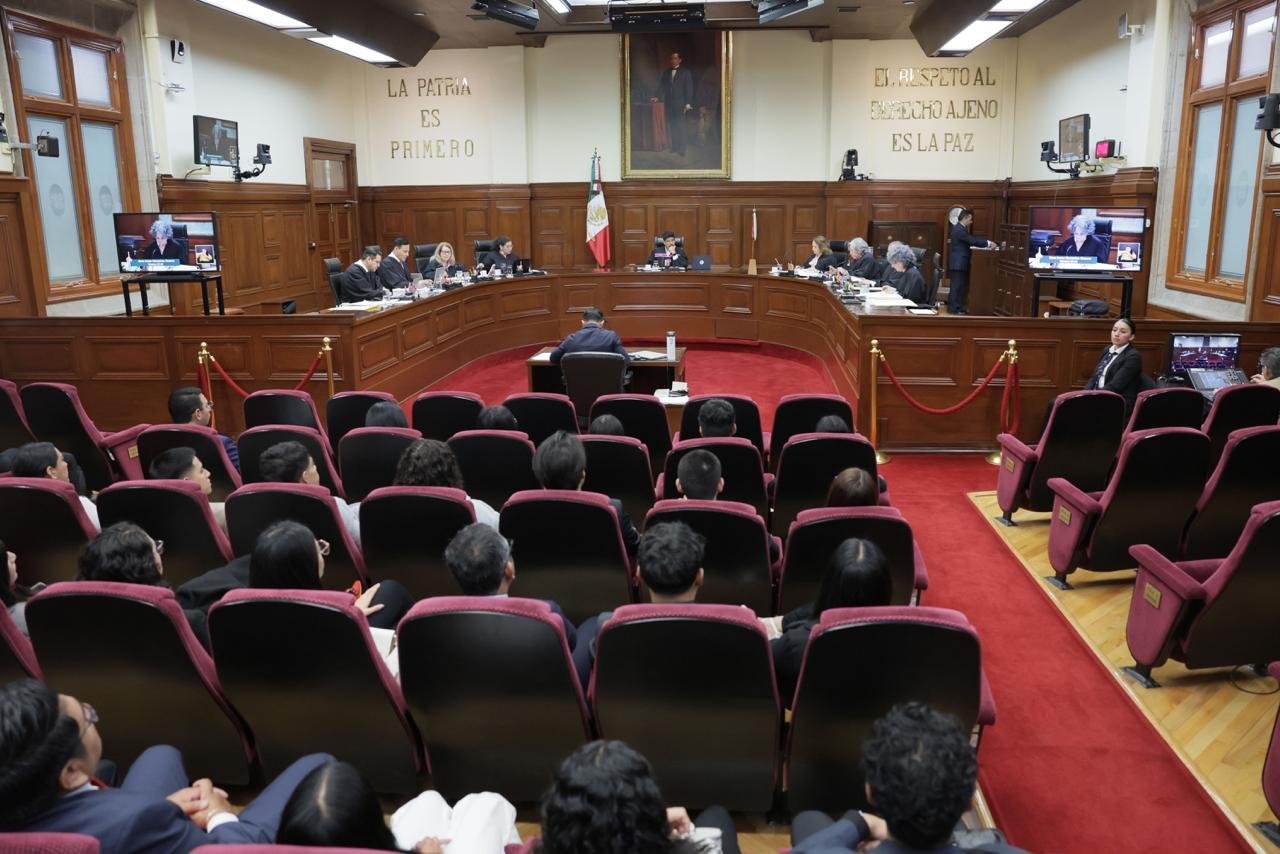
Foto: www.scjn.gob.mx
La Suprema Corte de Justicia de la Nación (SCJN) reconoció la validez constitucional del Decreto que expidió la Ley General en Materia de Humanidades, Ciencias, Tecnologías e Innovación, al concluir que no se acreditaron irregularidades en el procedimiento legislativo que justificaran su anulación.
El Pleno de la SCJN determinó que las discusiones parlamentarias en comisiones y el cambio de sede en el Senado respetaron el principio de deliberación democrática, además de confirmar que existió el quórum necesario para su aprobación.
En cuanto al funcionamiento del Sistema Nacional de Investigadoras e Investigadores (SNII), las ministras y ministros precisaron que la norma no excluye a los especialistas de instituciones privadas, ya que pueden acceder a apoyos públicos siempre que sus proyectos atiendan fines de interés nacional o se desarrollen en el sector público.
Asimismo, la resolución del Alto Tribunal confirmó que la regulación de becas de posgrado busca garantizar que los recursos públicos se asignen prioritariamente a la manutención y vivienda de los estudiantes,descartando un trato discriminatorio entre planteles públicos y privados.
La Corte también avaló la presencia de representantes de la Secretaría de la Defensa Nacional (Sedena) y de la Secretaría de Marina (Semar) en la Junta de Gobierno del Consejo Nacional de Humanidades, Ciencias y Tecnologías (CONAHCYT), al considerar que su labor es de coordinación técnica y no militariza la política científica del país.
En un expediente distinto, la Suprema Corte declaró la invalidez del impuesto adicional del 15 % previsto en las Leyes de Ingresos de 20 municipios del estado de Nayarit para el ejercicio fiscal 2026, el cual estaba destinado a financiar a la Universidad Autónoma de Nayarit.
El fallo derivó de una acción promovida por el Poder Ejecutivo Federal, donde el Máximo Tribunal resolvió que el cobro violaba el principio de proporcionalidad tributaria, ya que tributar sobre el pago de otros impuestos o derechos no refleja la capacidad económica real de la ciudadanía.